Banque de dépôt : dépôt d’argent, plafonds et choix
Une banque de dépôt représente l’option la plus pratique quand vous voulez garder votre argent accessible, le sécuriser et le faire circuler sans friction. Elle joue un rôle central pour recevoir les fonds, gérer un dépôt de manière fiable et simplifier vos opérations du quotidien. Pour vous, le bon choix peut permettre de gagner du temps, de réduire les frais et d’éviter les mauvaises surprises, surtout si vous devez déposer du liquide, retrouver un compte oublié ou comparer plusieurs offres avant de décider.
Avant de vous engager, il faut donc regarder ce que propose une banque de dépôt selon votre profil, votre besoin de dépôt et votre niveau d’autonomie. Un particulier n’attend pas la même chose qu’un professionnel, et un client qui manipule souvent de l’espèce n’a pas les mêmes priorités qu’un utilisateur 100 % digital. Ce guide vous aide à choisir la solution la plus cohérente, avec des critères concrets, des cas pratiques et des repères utiles.
Banque de dépôt et dépôts d’argent
- Une banque de dépôt reçoit, sécurise et gère les fonds du client sur un compte bancaire. Elle couvre l’épargne, le livret, la monnaie du quotidien et peut aussi servir à retrouver un produit financier oublié.
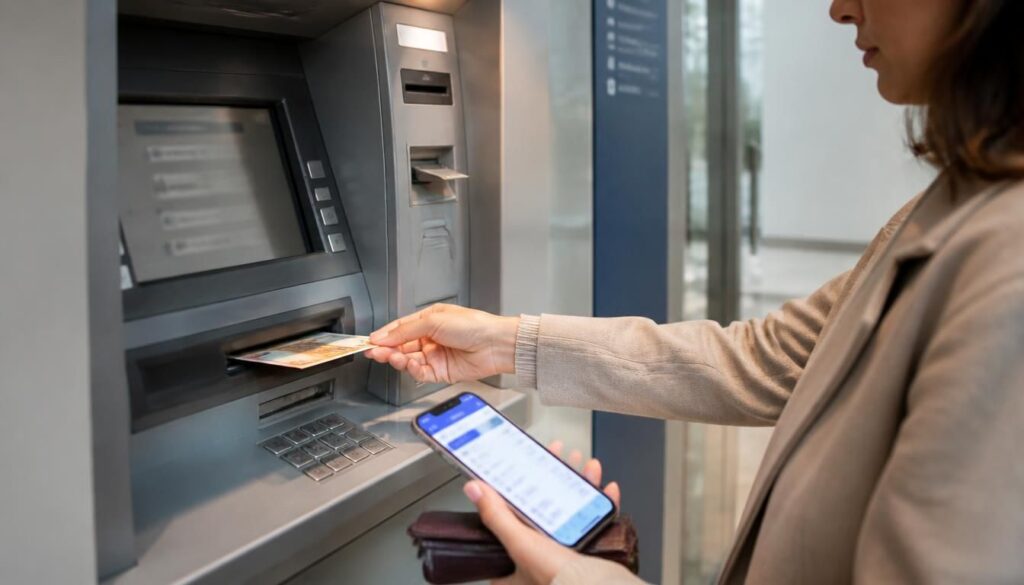
- Le dépôt d’espèces peut passer par un guichet, un automate ou une agence partenaire. Le crédit sur le compte peut être immédiat ou prendre un court délai selon l’heure de passage et la caisse utilisée.
- Les montants acceptés, l’heure limite et la capacité de l’agence influencent le dépôt. Pour des sommes plus élevées, comme 1 000 ou 5 000 euros, la banque peut demander un contrôle plus poussé.
- Le choix de l’établissement dépend du profil et de la fréquence d’usage. Un particulier avec peu de cash peut se contenter d’une solution simple, tandis qu’un professionnel avec caisse régulière cherche plutôt une banque physique ou un réseau partenaire.
- Les dépôts inhabituels ou répétés peuvent déclencher une demande de justificatifs. La banque peut vérifier l’identité, l’origine des fonds et, selon le cas, demander aussi un justificatif de domicile ou un document lié au contrat.
- Les fonds oubliés se recherchent souvent sur Ciclade quand un compte est inactif depuis longtemps. Le titulaire ou les ayants droit peuvent ensuite demander la restitution après contrôle des pièces et vérification du droit.
Comprendre le rôle d’un établissement de dépôt
Une banque de dépôt sert d’abord à recevoir, sécuriser et gérer les fonds d’un client, avec un cadre bancaire clair et un droit d’accès au compte selon le contrat. Dans la pratique, ce rôle couvre l’épargne, le livret, la monnaie du quotidien et la restitution d’un produit financier oublié. Oui, la différence compte quand on veut savoir où placer son argent sans perdre la main sur son compte.
Voici les points qui résument le mieux son fonctionnement :
- elle reçoit les fonds et les garde sur un compte bancaire ;
- elle protège le dépôt grâce à des contrôles de sécurité ;
- elle facilite l’usage courant pour chaque client ;
- elle encadre le droit d’accès et les obligations bancaires ;
- elle peut indiquer si un produit convient à un usage ponctuel ou régulier.
Dans un cas concret, un dépôt d’espèces au guichet reste simple, alors qu’un compte dormant peut nécessiter une recherche plus poussée. Si vous comparez une banque traditionnelle, une banque en ligne, une néobanque ou un établissement spécialisé, la vraie différence se joue sur l’accès au cash, la souplesse et le niveau de service bancaire. Pour approfondir ce sujet, consultez notre guide sur versement especes banque.
Ce que l’on attend d’une banque de dépôt
Une banque de dépôt doit recevoir les fonds, les sécuriser et permettre leur utilisation sans complication inutile. Pour un client, cela signifie un compte lisible, des opérations bancaires claires et une gestion de l’argent qui reste fluide au quotidien. Le bon choix dépend aussi de votre profil : usage courant, besoin ponctuel ou recherche d’un produit plus complet.
Dans la vie réelle, vous pouvez ouvrir un compte pour votre salaire, déposer de la monnaie après une activité commerciale ou garder une épargne disponible sur un livret. Cette banque doit alors offrir un cadre bancaire solide, un droit d’accès compréhensible et une obligation de traçabilité qui rassure autant qu’elle protège.
Quand le choix devient décisif
Le choix devient décisif quand l’épargne, le livret et la circulation de la monnaie dépendent d’un dépôt rapide et bien géré. Si vous avez besoin de récupérer des fonds, de prouver une opération ou d’indiquer l’origine d’une somme, le bon établissement change tout. Cette obligation de traçabilité influence directement votre décision, surtout quand le compte sert à la fois au quotidien et à des usages plus sensibles.
Dans certains cas, le droit au dépôt pèse plus lourd que le reste : un client qui veut garder son argent accessible n’attendra pas la même chose qu’un utilisateur qui cherche seulement une solution simple pour quelques opérations bancaires.
Déposer de l’argent liquide sans perdre de temps
Déposer de l’argent liquide dans une banque de dépôt devient beaucoup plus simple quand vous connaissez les bons canaux. Le client peut passer par un guichet, un automate ou une agence partenaire, selon l’établissement. Le dépôt d’espèce est souvent crédité rapidement, mais l’heure de passage, le montant et la caisse utilisée peuvent changer le délai visible sur le compte. En complément, découvrez limite depot espece.
Les solutions les plus pratiques pour déposer de l’espèce se résument souvent à cinq points :
- le guichet pour un contact direct avec la banque ;
- l’automatique pour un geste rapide ;
- l’agence partenaire pour élargir les points de dépôt ;
- le délai de traitement avant crédit du compte ;
- la liste des limites selon le montant accepté.
Pour un petit dépôt de 200 euros, l’opération reste généralement simple. Pour un montant plus élevé, par exemple 1 000 ou 5 000 euros, la banque peut demander un contrôle plus poussé. Si vous manipulez souvent du liquide, mieux vaut choisir un établissement qui reçoit l’espèce sans détour et qui affiche des règles claires dès l’entrée en agence.
Les canaux qui changent tout
Le guichet, l’automate et l’agence partenaire ne donnent pas la même expérience au client. Le guichet rassure quand vous voulez un échange direct, l’automate accélère le dépôt d’espèce et l’agence partenaire élargit les possibilités de proximité. Dans une banque de dépôt, la simplicité du geste compte autant que la visibilité du montant crédité.
En pratique, un dépôt peut apparaître le jour même ou après un court délai bancaire, selon l’heure de passage et la caisse utilisée. Pour vous, la vraie question est simple : voulez-vous recevoir un traitement immédiat ou privilégier un réseau plus vaste pour déposer du liquide sans contrainte ?
Les limites à anticiper avant de déposer
Le montant accepté, l’heure limite et l’espace disponible autour de la caisse peuvent changer votre expérience. Une banque de dépôt plus souple accepte souvent mieux les dépôts récurrents, tandis qu’un autre établissement impose des règles plus strictes sur l’espèce. Le client doit donc vérifier le plafond, la disponibilité du service et les conditions de crédit du compte.
Si vous avez un gros volume de liquide, mieux vaut anticiper la queue, la fermeture de l’agence et la capacité de l’automate. Cette préparation évite les allers-retours inutiles et vous aide à choisir la solution la plus simple.
Comparer les solutions selon votre usage
Comparer une banque de dépôt selon votre usage permet de savoir si vous avez besoin d’un produit classique, d’une offre en ligne ou d’un service pensé pour le professionnel. Le bon client ne cherche pas seulement un compte : il cherche une caisse pratique, un dépôt simple et une solution compatible avec son rythme de vie. La ligne de partage se fait souvent entre accessibilité, fréquence d’usage et services associés.
Le tableau suivant aide à décider rapidement :
| Profil | Solution la plus adaptée |
|---|---|
| Particulier avec peu de cash | Banque avec dépôt simple et gestion courante |
| Professionnel avec caisse régulière | Banque de dépôt physique ou réseau partenaire |
| Utilisateur en ligne | Offre digitale avec services essentiels |
| Besoin d’espèce fréquent | Établissement avec guichet ou automate |
Quatre repères suffisent souvent : le particulier veut la simplicité, le pro veut la régularité, l’usage en ligne veut la rapidité, et celui qui manipule du cash veut une caisse fiable. Selon votre profil, vous pouvez aussi regarder l’épargne, le livret, l’assurance et la monnaie disponible pour éviter de multiplier les produits inutiles.
Le bon choix pour un particulier
Pour un particulier, la meilleure banque de dépôt est souvent celle qui combine accès facile, dépôt simple et gestion du compte sans complication. Si vous déposez rarement de l’espèce, une solution en ligne peut suffire ; si vous le faites régulièrement, mieux vaut un établissement physique. Le client gagne alors en confort et en visibilité sur son argent.
Un usage occasionnel supporte mieux les limites d’une offre digitale, alors qu’un usage plus fréquent justifie une solution avec guichet ou automate. Le bon choix dépend donc moins du prestige du produit que de votre fréquence réelle de dépôt.
Le bon choix pour un professionnel
Pour un professionnel, la banque de dépôt doit absorber les dépôts récurrents, gérer la caisse et suivre le volume de monnaie sans ralentir l’activité. Un commerce de centre-ville à Lyon, une boutique à Nantes ou un cabinet à Toulouse n’ont pas les mêmes besoins, mais tous veulent une solution fiable pour l’espèce. Le produit bancaire doit rester souple et rapide.
Quand la caisse tourne tous les jours, le bon établissement est celui qui simplifie le dépôt, sécurise les fonds et limite les pertes de temps. Le professionnel compare alors la fréquence d’accès, les services annexes et la fluidité du parcours bancaire.
Plafonds, contrôles et preuves à préparer
Les plafonds, les contrôles et les preuves à préparer font partie des points les plus importants dans une banque de dépôt. Le contrat peut prévoir une obligation de justificatif, surtout quand la somme déposée paraît inhabituelle ou quand le client effectue plusieurs dépôts rapprochés. La banque doit alors vérifier l’identité, l’origine des fonds et la cohérence du compte.
Avant de vous déplacer, gardez en tête ces cinq repères :
- vérifier le plafond du dépôt ;
- préparer un justificatif d’identité ;
- ajouter, si besoin, un justificatif de domicile ;
- expliquer l’origine des fonds ;
- anticiper un refus possible en cas de demande inhabituelle.
Pour une somme modérée, une pièce d’identité suffit souvent. Pour un montant plus élevé, la banque peut demander un contrat, une preuve de provenance ou un document complémentaire lié au compte. Cette obligation de conformité protège le client autant que l’établissement, surtout quand les dépôts deviennent répétés.
Ce que la banque peut demander
La banque peut demander un justificatif d’identité, un document lié au contrat et, selon la situation, une preuve de domicile ou d’origine des fonds. Cette vérification n’a rien d’exceptionnel : elle sert à sécuriser le dépôt et à éviter les opérations incohérentes. Le client doit donc préparer ses papiers avant de se présenter au guichet.
Dans la pratique, un contrat clair et des justificatifs à jour accélèrent la prise en charge. Si vous avez un doute, mieux vaut rassembler les documents avant la demande plutôt que d’attendre un second passage.
Les cas où le dépôt peut être limité
Un dépôt peut être limité en cas de somme importante, de demande inhabituelle ou de contrôle renforcé. Le droit bancaire autorise alors la banque à vérifier le compte plus attentivement, surtout si le mouvement paraît atypique. Le client comprend mieux le refus quand le cadre de conformité a été expliqué dès le départ.
Dans certains cas, le contrat précise aussi les conditions d’acceptation. Si le compte ne correspond pas au profil déclaré, l’établissement peut ralentir ou bloquer l’opération jusqu’à clarification.
Retrouver des fonds oubliés et les faire revenir
Retrouver des fonds oubliés passe souvent par une recherche sur Ciclade, surtout quand un compte est inactif depuis longtemps. Le titulaire peut vérifier si un compte dormant existe encore, et les ayants droit peuvent aussi lancer une recherche après un décès. La déshérence ne signifie pas forcément perte définitive : il existe un droit à la restitution dans certaines conditions.
Voici les étapes essentielles à connaître :
- lancer une recherche sur Ciclade ;
- vérifier si le compte est inactif ;
- identifier les délais de déshérence ;
- préparer les pièces pour récupérer les fonds ;
- faire valoir les droits des ayants droit après un décès.
Dans une famille, il arrive qu’un compte ancien réapparaisse après des années sans information. La banque, la Caisse des Dépôts et le service de recherche jouent alors un rôle complémentaire pour restituer les fonds au titulaire ou à la succession.
La recherche qui évite de perdre son argent
La recherche sur Ciclade permet de vérifier si un compte inactif a fini par être transféré. Le titulaire peut ainsi retrouver des fonds oubliés, et les ayants droit peuvent agir après un décès. Cette démarche donne une information utile avant de récupérer quoi que ce soit.
Si vous avez perdu la trace d’un ancien compte, la recherche reste le point de départ le plus simple. Elle aide à savoir si la banque détient encore les fonds ou si ceux-ci ont déjà été transmis au dispositif de déshérence.
Le parcours jusqu’à la restitution
Le parcours jusqu’à la restitution suit en général une demande, un contrôle des pièces et un délai de traitement. Le titulaire ou les ayants droit doivent envoyer les documents demandés, puis attendre la vérification des informations. La banque ou la Caisse des Dépôts peut ensuite restituer les fonds si le droit est établi.
Plus votre dossier est complet, plus la recherche avance vite. Un document manquant allonge souvent la procédure, surtout après un décès ou une longue absence.
Choisir la meilleure solution selon votre profil
Choisir la meilleure solution selon votre profil revient à arbitrer entre dépôt d’espèce, gestion en ligne, épargne et assurance vie quotidienne. Le pro qui encaisse du liquide n’a pas les mêmes attentes qu’un client qui veut seulement un établissement discret et simple. La banque de dépôt la plus utile est celle qui vous évite les détours.
Six critères aident à décider vite :
- fréquence du dépôt d’espèce ;
- accessibilité du liquide ;
- présence d’un guichet ou d’un automate ;
- simplicité de l’établissement ;
- place donnée à l’épargne et à l’assurance ;
- niveau d’autonomie recherché en ligne.
Si vous êtes un pro, privilégiez une banque avec caisse pratique et dépôt fluide. Si vous êtes surtout un utilisateur en ligne, une offre digitale peut suffire. Si vous cherchez des fonds oubliés, orientez-vous vers Ciclade et les démarches de recherche. Le verdict est simple : plus vous manipulez d’espèce, plus l’établissement physique reste utile ; plus vous voulez simplifier votre vie bancaire, plus la ligne devient pertinente.
Le profil qui a besoin de cash
Le profil qui a besoin de cash doit viser une solution capable de recevoir l’espèce régulièrement sans ralentir l’activité. Pour un pro, la gestion de caisse, l’accès au liquide et la rapidité de dépôt priment sur le reste. Un établissement physique reste alors le plus utile, surtout quand la monnaie circule chaque jour.
Si votre activité dépend de remises fréquentes, la banque de dépôt doit faciliter le geste, sécuriser les fonds et éviter les files d’attente inutiles. C’est souvent là que la différence se voit vraiment.
Le profil qui veut surtout simplifier sa vie bancaire
Le profil qui veut surtout simplifier sa vie bancaire peut se tourner vers une offre en ligne, surtout si le dépôt d’espèce reste rare. La banque en ligne convient bien à l’épargne, à l’assurance et aux produits courants, à condition de ne pas attendre un accès physique constant. Le choix dépend donc de votre autonomie réelle.
Si vous gérez tout depuis votre téléphone, une solution digitale peut suffire. Si vous voulez recevoir l’argent sans contrainte, mieux vaut garder un établissement avec guichet ou automate.
FAQ – Questions fréquentes sur la banque de dépôt
Comment savoir si une banque accepte le dépôt d’espèces ?
Une banque accepte le dépôt d’espèce si son contrat, son guichet ou son automate le prévoit clairement. Vérifiez aussi l’heure limite et les conditions d’accès avant de vous déplacer.
Quels justificatifs faut-il préparer avant de déposer une somme importante ?
Préparez un justificatif d’identité, parfois un justificatif de domicile, et tout document utile sur l’origine des fonds. Le client gagne du temps si le contrat est relu avant le dépôt.
Une banque en ligne permet-elle vraiment de déposer du liquide ?
Oui, parfois via un réseau partenaire ou une caisse associée, mais ce n’est pas systématique. Le dépôt d’espèce dépend alors des conditions prévues par la banque.
Que faire si un compte est inactif depuis longtemps ?
Lancez une recherche, puis vérifiez si le compte inactif figure sur Ciclade. Le titulaire ou les ayants droit peuvent ensuite récupérer les fonds si le droit est établi.
Comment récupérer des fonds via Ciclade après un décès ?
Il faut envoyer les pièces demandées, prouver le lien avec le titulaire et suivre la procédure de recherche. Ciclade aide à restituer les fonds quand les ayants droit sont identifiés.
Combien de temps faut-il pour restituer l’argent oublié ?
Le délai dépend du dossier, du contrôle des justificatifs et de la banque concernée. Une somme simple peut aller vite, mais un dossier incomplet ralentit la restitution.
Une caisse ou un automate change-t-il le délai de crédit ?
Oui, le délai peut varier selon la caisse, l’automatique ou l’heure du dépôt. Le crédit du compte dépend souvent du traitement bancaire interne.
Le client doit-il toujours prouver l’origine des fonds ?
Pas toujours, mais la banque peut le demander dès que la somme paraît inhabituelle ou que le contrat l’exige. Le client doit alors fournir un justificatif adapté.
Que faire si la recherche ne donne aucun résultat ?
Vérifiez à nouveau l’identité, le domicile, le contrat et les références de recherche. Si rien n’apparaît, la banque ou Ciclade peut confirmer l’absence de fonds récupérables.