
Mutuelles labellisées 2026 : où trouver la bonne liste
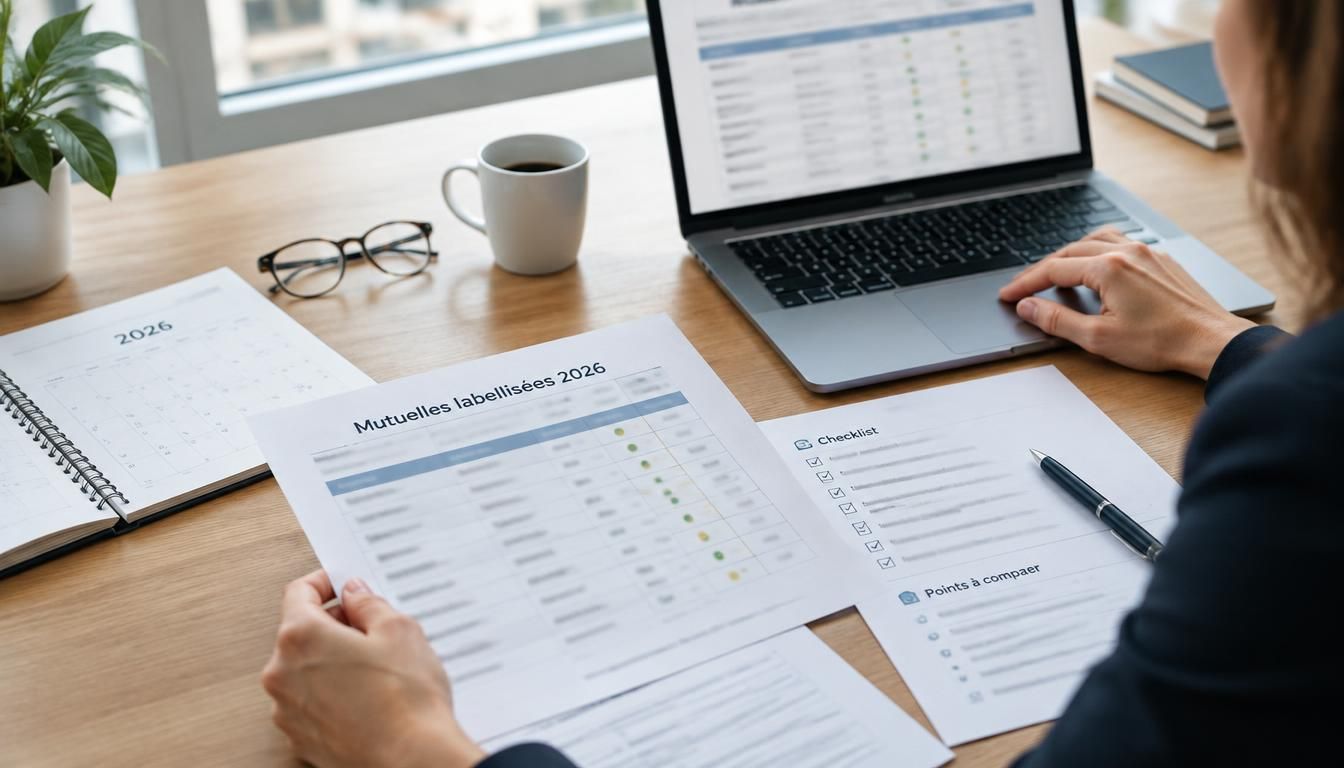
Face aux changements de la protection sociale complémentaire, beaucoup d’agents cherchent un repère simple pour s’y retrouver. La liste des mutuelles labellisées 2026 représente alors un guide pratique pour comprendre quelles offres peuvent entrer dans ce cadre et pourquoi elles comptent. Elle permet de comparer plus sereinement les garanties, d’anticiper la participation éventuelle de l’employeur et de vérifier les démarches avant de signer un contrat. En 2026, ce repère devient essentiel pour faire un choix lisible, adapté à votre situation et à votre collectivité.
Avant de vous décider, il est utile de savoir ce que recouvre le label, comment fonctionne la labellisation et où consulter une source fiable. Vous gagnez ainsi du temps, vous évitez les confusions entre santé et prévoyance, et vous avancez avec une vision claire des options disponibles.
Comprendre ce qu’est une mutuelle labellisée
Une mutuelle labellisée n’est pas une mutuelle “comme les autres” : elle répond à un label qui valide un niveau de protection et des règles précises. Pour un public d’agent ou de fonctionnaire territorial, cette labellisation sert de repère simple quand on cherche une complémentaire adaptée à la fonction publique. L’organisme qui la propose doit respecter une garantie minimale et un cadre lisible. Imaginez Sophie, agente en mairie près de Nantes : elle compare deux offres, mais seul le label lui donne un premier tri clair.
Le label aide à mieux comprendre l’équilibre entre cotisation, garanties et accès au contrat. C’est utile pour un fonctionnaire territorial qui veut sécuriser ses dépenses de santé sans perdre de vue son budget.
Le principe du label et ce qu’il garantit
Le label repose sur un règlement précis : il encadre le dispositif afin que la garantie annoncée corresponde à des critères vérifiables. Autrement dit, le label sert de filtre, pas de promesse miracle. Il indique qu’un contrat a été évalué selon des règles communes, ce qui facilite la lecture pour l’adhérent. Dans la pratique, ce dispositif évite de confondre une offre très commerciale avec une couverture réellement adaptée au service public.
À qui s’adresse ce type de couverture ?
Ce type de couverture s’adresse surtout à l’agent en activité, au fonctionnaire territorial et, plus largement, au public de la fonction publique qui cherche un besoin de protection complémentaire clair. Si vous travaillez dans une collectivité, vous pouvez y trouver une solution plus lisible qu’une offre standard. Le point important reste votre situation personnelle : âge, famille, niveau de remboursement attendu et place de la santé dans votre budget.
Comment fonctionne la labellisation en 2026
En 2026, labelliser un contrat signifie qu’il entre dans un dispositif reconnu selon un règlement défini, avec une mise à jour des conditions d’application qui peut évoluer au fil de l’état du droit. Ce mécanisme ne concerne pas seulement l’offre elle-même : il touche aussi la manière dont l’organisme présente ses garanties au public. Pour vous, cela veut dire qu’un contrat labellisé doit rester lisible, contrôlable et cohérent avec les attentes des agents.
La labellisation s’inscrit dans un dispositif plus large de protection sociale complémentaire. Elle aide à labelliser des contrats santé ou prévoyance sans mélanger les usages. En 2026, l’important est de vérifier la mise en application concrète, car un organisme peut proposer plusieurs niveaux de couverture.
Ce que signifie être reconnu comme labellisé
Être reconnu comme labellisé, c’est voir son contrat labelliser au sens administratif du terme : l’organisme démontre qu’il respecte le règlement attendu. Ce n’est pas une simple mention marketing. Le contrat doit répondre à des critères précis, et la lecture du document contractuel reste indispensable. En clair, le label sert à rendre le marché plus lisible pour l’adhérent qui veut comparer sans se perdre.
Les points à vérifier avant de se fier à un contrat
Avant de vous fier à un dispositif, regardez son état de conformité, la date de mise à jour, la clarté de l’application des garanties et la façon dont l’offre est présentée. Vérifiez aussi si l’organisme précise bien le périmètre du contrat. Une lecture rapide peut tromper ; une lecture attentive évite les mauvaises surprises. C’est souvent là que se joue la différence entre une couverture théorique et une vraie protection.
Où trouver la liste à jour des offres reconnues
Pour consulter une liste fiable, mieux vaut passer par des sources officielles ou par l’espace en ligne de votre établissement, plutôt que de se fier à des résumés incomplets. La liste des offres reconnues peut différer selon qu’on parle de santé ou de prévoyance, et un groupe peut proposer plusieurs contrats. En décembre, certaines mises à jour sont particulièrement utiles, car elles permettent de vérifier les offres encore actives au moment de l’adhésion.
La bonne méthode consiste à croiser la liste, l’organisme et la date de consultation. Sur ligne, vous gagnez en rapidité ; dans un espace adhérent, vous obtenez souvent des documents plus détaillés. C’est le meilleur moyen d’éviter une erreur de lecture.
| Source | Ce qu’elle permet de vérifier |
|---|---|
| Site officiel de l’organisme | Offre, garanties, date de mise à jour |
| Espace en ligne de l’établissement | Accès aux documents utiles et aux démarches |
| Référentiel public ou groupe de référence | Classement des contrats santé et prévoyance |
Les sources officielles à consulter en priorité
La liste la plus sûre reste celle publiée en ligne par l’organisme concerné ou relayée dans l’espace de votre établissement. Cherchez toujours la date de publication et la version du document. Une source à jour évite de retenir une offre expirée. Dans le doute, comparez les informations entre le site officiel et les documents transmis par votre service RH.
Comment lire une liste sans se tromper
Pour lire une liste sans erreur, vérifiez si l’organisme distingue bien santé et prévoyance, puis repérez le groupe de contrats concerné. La mention de décembre peut signaler une mise à jour récente, mais elle ne remplace pas la lecture des garanties. Prenez aussi le temps de vérifier le périmètre géographique et le public visé. Une bonne lecture évite de confondre une offre générale avec un contrat réellement adapté à votre situation.
Santé ou prévoyance : bien distinguer les deux logiques
La santé et la prévoyance ne répondent pas au même besoin. La première complète vos dépenses de soins ; la seconde protège davantage contre les aléas de revenu ou d’incapacité. Dans un contrat collectif, les deux logiques peuvent coexister, mais elles ne couvrent pas les mêmes risques. Pour choisir, il faut regarder la garantie utile à votre situation, puis vérifier si l’assurance proposée correspond à votre profil de vie.
Le bon réflexe consiste à comparer ce que vous payez et ce que vous obtenez. Un contrat santé peut être plus intéressant pour des soins fréquents, tandis qu’un contrat de prévoyance sera plus pertinent si vous cherchez une protection en cas d’arrêt prolongé. Le mutuel n’est pas le même selon le besoin.
Ce que couvre une mutuelle santé labellisée
Une mutuelle santé labellisée complète les remboursements de base sur les soins courants, l’hospitalisation ou l’optique. Pour choisir, regardez la garantie principale, les délais éventuels et le niveau de remboursement selon vos dépenses. Si vous consultez souvent, la complémentaire doit rester cohérente avec votre usage réel. Le bon choix n’est pas forcément le plus cher, mais celui qui protège le mieux vos postes de soins.
- Soins courants et consultations
- Hospitalisation et chambre particulière
- Optique, dentaire et audiologie
- Services d’assistance utiles au quotidien
Ce qu’apporte une prévoyance labellisée
La prévoyance labellisée agit comme un contrat de sécurité face aux imprévus. Elle complète souvent une assurance collective ou individuelle en cas d’arrêt, d’invalidité ou de décès. Dans un cadre collectif, elle aide à maintenir un niveau de protection plus stable. Si vous avez des charges fixes, ce type de contrat peut compter bien plus que quelques euros de cotisation mensuelle.
- Maintien partiel de revenus
- Protection en cas d’incapacité
- Soutien financier du foyer
- Couverture pensée pour les risques lourds
Ce que change la couverture pour un agent territorial
Pour un agent territorial, la couverture labellisée change surtout la manière de faire son choix. La collectivité peut proposer une participation, mais l’agent reste libre de retenir l’offre qui lui convient. Dans une mairie, un centre communal ou une intercommunalité, le dispositif sert souvent à mieux structurer l’action sociale. Concrètement, cela rend la protection plus utile quand le budget est serré et que les besoins sont réguliers.
Dans beaucoup de collectivités, la participation varie selon les règles locales. L’agent territorial doit donc faire un point simple : quel niveau de garantie, quelle aide éventuelle, et quel reste à charge après participation ? C’est souvent ce calcul qui oriente la décision finale.
Le rôle de la collectivité dans le choix final
La collectivité peut soutenir l’adhésion par une participation financière, sans imposer une solution unique. L’employeur public joue alors un rôle d’accompagnement, pas de décision à la place de l’agent. Le dispositif local peut rendre l’offre plus accessible, mais il faut toujours vérifier les conditions exactes avant de signer. Ce point est essentiel pour éviter de croire qu’une aide automatique s’applique partout.
Les besoins les plus fréquents chez les agents territoriaux
Chez un agent territorial, les besoins reviennent souvent aux mêmes priorités : soins du quotidien, protection du foyer et budget maîtrisé. Le public concerné cherche souvent une solution utile, simple à lire et facile à faire évoluer. Si vous êtes en poste depuis plusieurs années, vous pouvez aussi anticiper l’évolution de vos besoins avec l’âge, la famille ou un changement de rythme professionnel. C’est là que la comparaison devient vraiment utile.
Quels critères retenir pour comparer les offres
Comparer deux offres labellisées demande plus qu’un coup d’œil sur le prix. Il faut regarder le contenu réel du contrat, la lisibilité des garanties et l’équilibre financier global. Une famille n’a pas les mêmes attentes qu’un agent seul, et le montant de cotisation ne dit pas tout. Pour bien choisir, notez ce qui compte vraiment pour vous : soins fréquents, hospitalisation, budget mensuel, ou protection renforcée.
Le bon réflexe est simple : comparer les garanties poste par poste, puis vérifier ce que vous payez en face. Un groupe peut proposer plusieurs formules, mais toutes ne répondent pas au même besoin. Le label aide à labelliser le cadre, pas à décider à votre place.
- Comparer les remboursements sur les soins clés
- Vérifier les exclusions et les délais
- Choisir selon l’âge, la famille et le rythme de soins
- Évaluer le montant total sur l’année
Les garanties à examiner en priorité
Pour comparer, commencez par la garantie hospitalisation, puis regardez les soins courants, l’optique et le dentaire. L’âge compte aussi, car les besoins évoluent vite selon la situation. Si vous avez des enfants, certaines lignes deviennent prioritaires. Comparer sans ce tri revient à choisir à l’aveugle. Mieux vaut une grille simple qu’un contrat séduisant mais peu utile.
Pourquoi le budget ne suffit pas à choisir
Un montant bas peut sembler rassurant, mais il ne dit rien du niveau réel de protection. Le critère financier doit être replacé dans votre vie de famille, vos dépenses de santé et vos habitudes. Un contrat un peu plus cher peut éviter un reste à charge important. Le groupe qui propose l’offre n’est donc qu’un point de départ, jamais un argument suffisant à lui seul.
Les démarches à prévoir avant l’adhésion
Avant l’adhésion, préparez vos documents et vérifiez les délais de traitement. Un établissement peut demander une attestation, un justificatif d’identité ou des éléments liés à votre situation professionnelle. En ligne, la démarche est souvent plus rapide, mais elle demande la même vigilance. Le plus important est de bien comprendre quand la couverture démarre pour éviter une période sans protection.
Retenez une règle simple : mieux vaut préparer quelques pièces à l’avance que bloquer une adhésion pour un document manquant. Si vous hésitez, demandez de l’aide au service concerné ou au support de l’organisme. Cela permet de faire les choses dans le bon ordre.
Les étapes simples pour souscrire sereinement
Pour une adhésion sereine, commencez par vérifier le contrat, puis complétez le formulaire en ligne ou papier. Une aide peut être utile si vous comparez plusieurs options ou si votre situation familiale est complexe. Ensuite, contrôlez la date de prise d’effet et conservez une copie de chaque échange. Cette méthode évite les oublis et sécurise votre parcours.
Les erreurs fréquentes à éviter au moment de s’inscrire
Au moment de l’inscription, l’erreur la plus fréquente consiste à négliger un document ou à mal lire les conditions de l’établissement. Il faut aussi retenir que l’adhésion ne vaut pas toujours effet immédiat. Ne faites pas l’impasse sur la vérification finale : une information manquante peut vous priver d’une prise en charge au moment voulu. Mieux vaut relire deux fois que corriger trop tard.
FAQ – Questions fréquentes sur les mutuelles labellisées
Qu’est-ce qu’une mutuelle labellisée, concrètement ?
C’est une couverture reconnue par un label qui encadre certaines garanties et facilite la lecture de l’offre. Elle aide le public à identifier plus vite un contrat adapté.
Qui peut bénéficier d’une couverture labellisée ?
En pratique, elle concerne surtout le fonctionnaire, l’agent territorial et plus largement les personnes relevant de la fonction publique. La collectivité peut parfois accompagner la démarche.
Comment trouver une liste fiable et à jour ?
Consultez la liste publiée par l’organisme concerné, puis vérifiez la date de mise à jour et les documents contractuels. Une bonne liste doit distinguer santé et prévoyance.
Quelle différence entre santé et prévoyance labellisées ?
La santé complète les soins, tandis que la prévoyance protège surtout contre les aléas de revenu et d’incapacité. Les deux répondent à des besoins différents.
Comment choisir entre plusieurs offres selon son profil ?
Comparez les garanties, le budget, l’âge, la situation de famille et le niveau de couverture recherché. Pour choisir, le plus important est d’aligner l’offre avec votre besoin réel.
La collectivité peut-elle aider dans la démarche ?
Oui, la collectivité peut proposer une participation ou une aide d’orientation, mais elle ne remplace pas votre décision. Vérifiez toujours les règles locales avant l’adhésion.
Vous aimerez aussi
 Mutuelle
 Mutuelle
 Mutuelle
 Mutuelle