Virement vers un livret A à La Poste : mode d’emploi
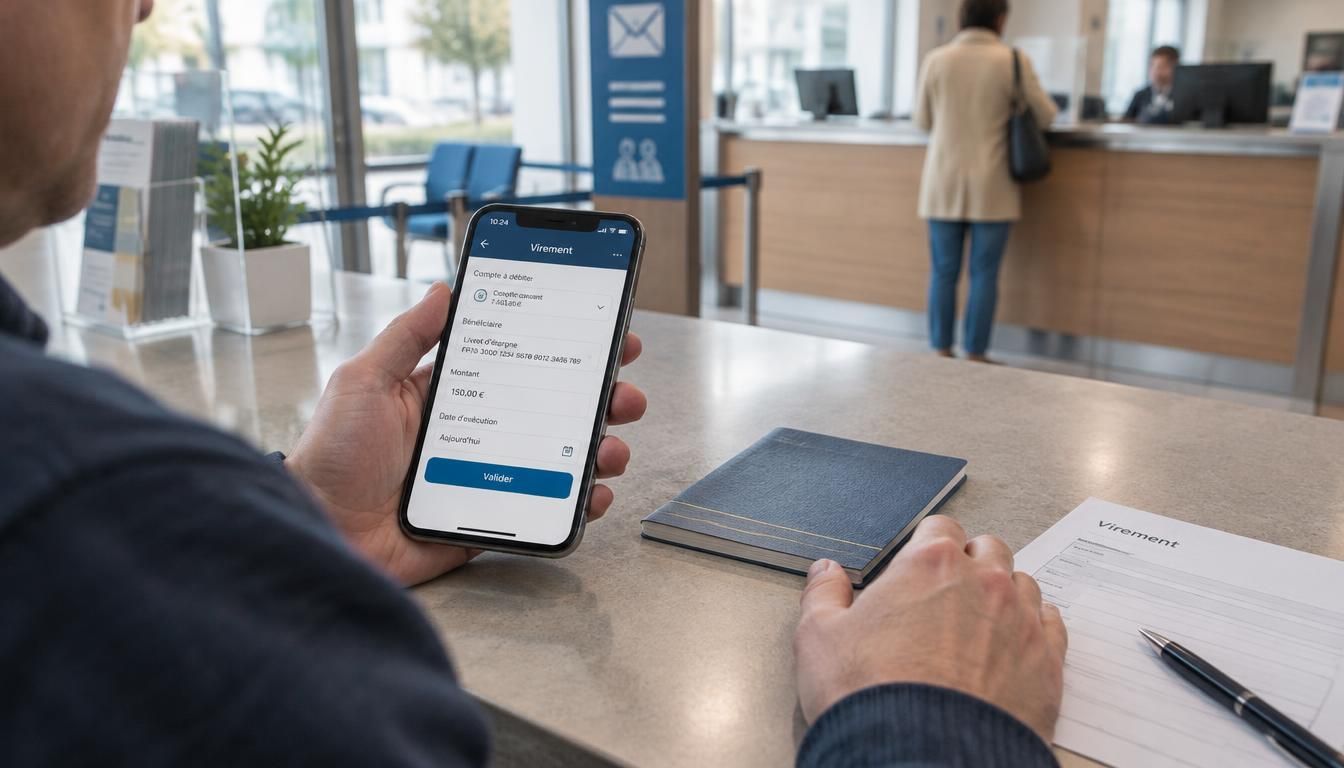
Alimenter son épargne sans se tromper paraît simple, jusqu’au moment où une règle bancaire vient tout compliquer. Avec le virement vers le livret A à La Poste, vous devez connaître quelques gestes précis pour éviter un blocage ou une erreur de compte. Ce sujet pratique repose sur des mécanismes clairs, utiles au quotidien, et sur des vérifications faciles à retenir. Il permet de comprendre la définition du livret, de savoir si l’opération est possible, puis de suivre les étapes, les limites et les cas particuliers.
Autrement dit, le virement vers le livret A à La Poste n’est pas un simple mouvement d’argent : c’est une opération encadrée, avec des règles de banque et des réflexes à adopter. Si vous voulez épargner sereinement, il faut savoir ce qui est autorisé, ce qui bloque, et comment agir depuis votre espace client.
Comprendre comment fonctionne le livret A à La Poste
Le livret A est un produit d’épargne réglementé, pensé pour mettre de côté une somme disponible à tout moment. À La Banque Postale, ce livret reste un produit courant, mais son fonctionnement suit une règle juridique précise. Le titulaire peut y faire un dépôt, puis laisser l’épargne capitaliser sans risque de confusion avec un compte courant. Dans la pratique, ce livret sert surtout à sécuriser une réserve simple à gérer, depuis une banque ou depuis un autre support de paiement.
- Le livret A est un livret d’épargne accessible et défini par une règle nationale.
- Il sert à placer de l’épargne de précaution, sans complexité inutile.
- À La Banque Postale, le titulaire conserve un livret rattaché à son identité bancaire.
- L’ouverture du livret permet ensuite d’effectuer des dépôts ou des retraits selon le cadre prévu.
On confond souvent versement, retrait et capitalisation. Pourtant, la différence est simple : un versement alimente le livret, un retrait en retire des fonds, et la capitalisation ajoute les intérêts au solde. Prenons Lucie, à Nantes : elle laisse son salaire sur son compte courant, puis programme un dépôt mensuel vers son livret. Ce choix lui évite d’oublier son épargne et lui donne une vision claire de son budget.
| Opération | Effet |
|---|---|
| Versement | L’argent entre sur le livret |
| Virement interne | Le transfert reste dans la même banque |
| Retrait | L’argent sort du livret vers un autre compte |
Ce que l’on peut faire avec son livret, et ce qu’il faut éviter
Vous pouvez alimenter ce livret, suivre son solde et retirer de l’argent quand vous en avez besoin. En revanche, il faut éviter de croire qu’il fonctionne comme un compte courant classique. Le titulaire ne peut pas tout paramétrer librement, et certaines opérations sont refusées si elles ne respectent pas la règle de titularité ou de destination. Le bon réflexe consiste à vérifier chaque mouvement avant validation, surtout si l’épargne provient d’un autre support.
Pourquoi La Poste impose un cadre précis
La Poste applique un cadre bancaire, documentaire et juridique pour sécuriser chaque mouvement. Ce cadre protège le titulaire, limite les erreurs et évite les transferts mal attribués. Il sert aussi à garder une trace claire du dépôt, du retrait et de la provenance des fonds. En pratique, cela signifie que le livret ne se gère pas comme un simple portefeuille numérique : il obéit à des contrôles utiles, même si l’opération paraît très simple.
Peut-on vraiment transférer de l’argent vers son livret A ?
Oui, mais pas dans n’importe quelles conditions. Le virement vers le livret A à La Poste est possible lorsque le compte source et le livret appartiennent au même titulaire, ou lorsque la banque autorise un transfert conforme. Dans ce cas, le mouvement reste légal et direct. En revanche, un virement vers le livret d’un tiers pose souvent problème, car la banque doit vérifier la cohérence du dossier et l’origine des fonds.
- Le virement depuis votre compte courant vers votre propre livret est généralement autorisé.
- Le transfert depuis une autre banque peut être accepté si le paramétrage est correct.
- Le virement vers le livret d’un tiers est souvent interdit ou fortement limité.
- Le titulaire doit être clairement identifié sur chaque opération.
- La règle de conformité peut bloquer un transfert jugé non conforme.
Imaginez Marc, à Lille : il lance un virement depuis son compte courant vers son livret, et l’opération passe. À l’inverse, sa sœur tente d’envoyer des fonds directement sur son livret à lui : le système refuse, car le transfert ne respecte pas la logique du titulaire. Ce n’est pas une punition, mais une protection bancaire.
- Depuis votre compte courant, le virement est le cas le plus simple.
- Depuis une autre banque, le délai peut être plus long et le contrôle plus strict.
- Vers un tiers, le transfert direct est rarement accepté sans justification.
Les cas autorisés sans ambiguïté
Les situations les plus fréquentes restent simples : vous alimentez votre propre livret depuis un compte courant compatible, ou vous déplacez des fonds entre deux comptes à votre nom. Le virement direct est alors possible sans ambiguïté. La banque vérifie la cohérence du titulaire, la provenance du fonds et la conformité du document de référence si nécessaire. Dans un cadre bien paramétré, l’opération reste fluide.
Les limites qui expliquent un refus
Un refus peut venir d’un problème de titularité, d’un paramétrage incomplet, d’une incohérence juridique ou d’une origine de fonds mal identifiée. La banque peut aussi bloquer un transfert si le compte source n’est pas autorisé ou si le dossier n’est pas à jour. Dans ces cas, mieux vaut corriger l’information avant de relancer l’opération, plutôt que de multiplier les essais.
Réussir l’opération pas à pas depuis l’espace client
Pour réaliser l’opération en ligne, l’idée est de rester méthodique. Depuis l’espace client, vous pouvez suivre un parcours simple, que ce soit sur le site web ou sur l’application. Le service en ligne affiche le livret, le compte source et les options de dépôt. À condition de préparer les bonnes informations, le virement devient une opération rapide, souvent réalisable en quelques minutes.
- Connectez-vous à votre espace client en ligne.
- Sélectionnez le livret concerné dans la liste des comptes.
- Choisissez l’option de virement ou de dépôt.
- Indiquez le compte source et le montant souhaité.
- Vérifiez le récapitulatif avant validation.
- Confirmez l’opération avec le code ou la carte de sécurité.
Avant de valider, contrôlez trois points : le nom du bénéficiaire, la référence du livret et le bon compte source. Un simple écart peut retarder l’opération. Sur l’espace client, le parcours est souvent plus lisible que dans une agence, mais il faut rester attentif aux messages de confirmation. Par exemple, une cliente de Bordeaux a cru avoir terminé son dépôt, alors qu’elle n’avait pas validé l’étape finale : rien n’avait été transmis.
- La ligne de confirmation apparaît juste après la validation.
- Le service peut afficher un accusé de prise en compte immédiat.
- Le délai de crédit dépend du type de virement choisi.
- Une notification en ligne ou par message peut confirmer l’opération.
Les informations à préparer avant de valider
Préparez le nom du bénéficiaire, le compte source, la référence du livret et les contrôles utiles avant de lancer l’opération. Si vous avez le moindre doute, gardez votre document de suivi sous la main. En agence comme au bureau de poste, ces vérifications évitent les erreurs de saisie et les retards inutiles.
Ce qui change entre l’application et le site web
L’application met souvent l’accent sur la rapidité, tandis que le site web offre une vue plus large sur les opérations en ligne. Dans les deux cas, la logique reste la même : choisir le livret, vérifier le compte, puis confirmer le virement. La carte de sécurité ou l’authentification peut varier, mais le service reste orienté vers la simplicité.
Plafond, délais et montants minimums: les limites à connaître
Le plafond du livret A fixe la limite des versements autorisés, ce qui change tout quand votre épargne devient déjà confortable. Le calcul des intérêts continue, mais le dépôt supplémentaire peut être bloqué si le plafond est atteint. Le délai de prise en compte varie aussi selon le canal utilisé, et la quinzaine compte dans la manière dont les intérêts sont calculés sur l’année. En pratique, mieux vaut anticiper pour éviter un versement inutilement rejeté.
- Le plafond limite le montant total des versements possibles sur le livret.
- Une fois le plafond atteint, un nouveau dépôt peut être refusé.
- Les intérêts capitalisés peuvent faire évoluer le solde sans dépasser la règle de dépôt.
- Le calcul se fait selon une logique annuelle liée aux quinzaines.
- Un versement ponctuel doit toujours tenir compte du plafond disponible.
Le délai dépend du type de transfert : en interne, il peut être plus rapide ; entre deux établissements, il prend souvent plus de temps ; après validation, la prise en compte peut arriver le jour même ou plus tard. Pour un dépôt de 50 euros sur un livret quasi plein, le système peut accepter ou refuser selon l’espace restant. C’est là que le calcul devient utile.
- Le minimum demandé peut varier selon le canal utilisé.
- Un versement ponctuel reste pratique pour ajuster votre épargne.
- Les petits montants réguliers aident à lisser la gestion du mois.
| Limite | Effet pratique |
|---|---|
| Plafond | Bloque le dépôt au-delà du maximum |
| Délai | Décale le crédit selon le canal |
| Minimum | Fixe le plus petit versement accepté |
| Fréquence | Encadre les versements ponctuels ou répétés |
Quand le plafond bloque un nouveau versement
Quand le livret est déjà bien alimenté, le plafond bloque simplement le dépôt supplémentaire. Vous pouvez alors attendre qu’un retrait libère de la place ou répartir votre épargne autrement. Ce mécanisme évite de dépasser la limite réglementaire. Il ne remet pas en cause votre épargne, mais il impose d’ajuster le calendrier.
Pourquoi la quinzaine compte dans la gestion de l’épargne
La quinzaine influence le calcul des intérêts sur l’année, donc le bon moment pour déposer compte autant que le montant. Un dépôt fait trop tard dans le mois peut produire moins d’effet qu’un dépôt placé au bon jour. Pour optimiser votre épargne, pensez donc au calendrier plutôt qu’au simple montant.
Cas particuliers, blocages fréquents et bonnes pratiques à retenir
Certains cas demandent plus d’attention : clôture, changement de banque, erreur de titulaire ou fonds en attente. Quand un livret entre en clôture, il faut vérifier où l’argent doit être transférer et comment le dossier juridique est suivi. Le virement vers le livret A à La Poste peut alors être suspendu, surtout si le produit n’est plus actif ou si le compte source n’est plus cohérent. L’épargnant doit garder une preuve claire de chaque mouvement.
- Une erreur de titulaire peut bloquer l’opération.
- Un virement mal paramétré peut être refusé par la banque.
- Un changement de banque exige souvent une nouvelle vérification du dossier.
- Des fonds mal identifiés peuvent retarder le transfert.
- Une clôture en cours peut empêcher de transférer l’argent normalement.
Le cas du salaire montre bien la logique : mieux vaut verser le salaire sur un compte courant, puis transférer ensuite vers le livret. Pour un tiers, la prudence reste la même : l’argent doit suivre un circuit autorisé. Si vous changez de banque, pensez à vérifier les accès, les références et les confirmations. Un document de suivi peut éviter bien des surprises.
- Le salaire passe d’abord par le compte courant.
- Le tiers ne peut pas toujours alimenter directement votre livret.
- Un changement de banque impose de reconfigurer les autorisations.
- Gardez une trace écrite de chaque virement important.
- Vérifiez le titulaire avant chaque transfert.
- Contrôlez le compte source et le montant.
- Conservez la confirmation de l’opération.
- Attendez la validation finale avant de considérer l’argent déplacé.
Que faire quand le livret est en cours de clôture ?
Quand la clôture est lancée, la logique change : le livret ne sert plus à recevoir de nouveaux fonds, et l’argent doit être transférer vers le compte prévu. La banque vérifie alors le dossier, la destination et la cohérence du mouvement. Si vous avez un doute, consultez les sources officielles avant d’agir.
Les bons réflexes pour sécuriser chaque opération
Le bon réflexe consiste à vérifier le titulaire, le compte source et la confirmation finale. Si l’opération concerne un livret proche du plafond ou en clôture, redoublez d’attention. Vous éviterez ainsi un refus inutile et garderez une trace claire de votre argent.
FAQ – Questions fréquentes sur l’alimentation du livret A à La Poste
Peut-on alimenter son livret depuis son compte courant ?
Oui, c’est le cas le plus simple. Depuis votre compte courant, un virement vers le livret passe généralement sans difficulté si le titulaire est le même.
Un virement depuis une autre banque est-il toujours accepté ?
Pas toujours. La banque peut demander une vérification supplémentaire, surtout si le livret, le compte courant et le bénéficiaire ne sont pas clairement rattachés.
Peut-on verser de l’argent sur le livret d’un proche ?
En général, non. Le dépôt direct sur le livret d’un tiers est souvent limité, car la banque doit contrôler la conformité du transfert.
Quels délais faut-il prévoir après l’opération ?
Le délai dépend du canal utilisé : en ligne, en agence ou entre deux banques, le crédit peut être immédiat ou prendre un peu plus de temps.
Que faire si le virement est bloqué ou refusé ?
Vérifiez le titulaire, le compte source et le plafond disponible. Si le blocage persiste, reprenez contact avec le service concerné et contrôlez votre document de référence.
Peut-on gérer son livret entièrement en ligne ?
Oui, la ligne permet souvent de consulter le solde, de suivre les mouvements et de lancer un dépôt, sous réserve des règles de sécurité du service.
Le plafond empêche-t-il toujours un nouveau dépôt ?
Oui, si le plafond est atteint, un nouveau versement peut être refusé. Les intérêts peuvent continuer à s’ajouter, mais pas le dépôt au-delà de la limite.
Que devient l’argent lors d’une clôture ?
Lors d’une clôture, l’argent est transféré vers le compte prévu après vérification. Le titulaire doit suivre la procédure indiquée par la banque et confirmer la destination.